
DeFi 到底在做什么:从机构中介到链上合约
DeFi 是 Decentralized Finance 的缩写,中文常译为去中心化金融,它指把借贷、兑换、储蓄、衍生品等金融动作写成部署在区块链上的智能合约,由代码按预设条件自动执行,从而跳过银行、券商、清算所这些中间角色。理解它的关键不在于「去中心」这个口号,而在于执行方式的改变:过去一笔抵押借款需要信贷员审核资质、风控部门定价、后台系统记账,现在则由合约里的抵押率参数、利率模型和清算阈值共同完成,规则公开可查,任何单一实体都难以单方面修改。对刚接触的人来说,最实用的上手要点是先分清「谁在保管资产」——在 DeFi 里,资产进入的是协议合约地址,而不是某个平台的内部账户,这意味着你始终需要通过钱包与合约直接交互,操作前的授权、滑点、Gas 都需要自己确认。
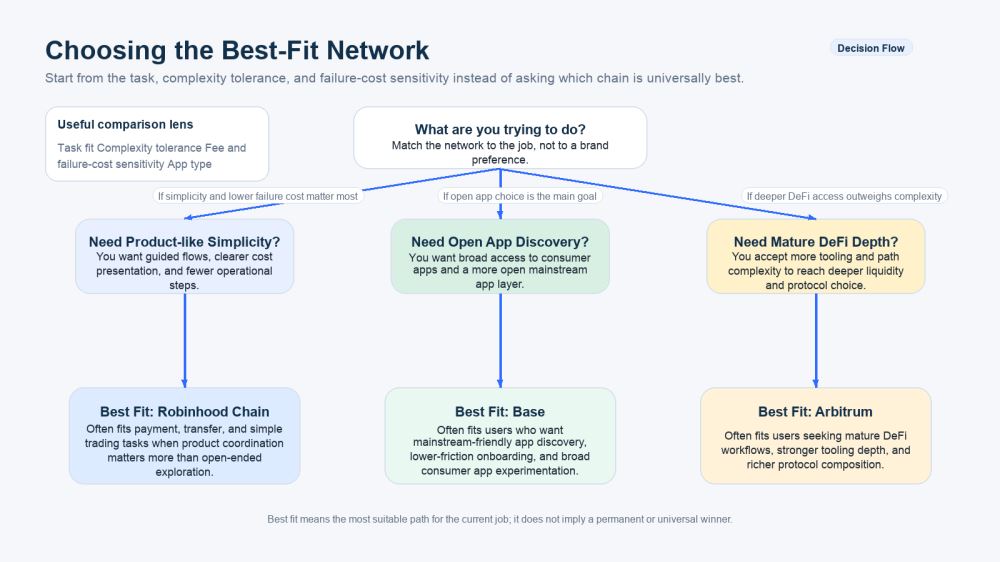
判断一个 DeFi 协议是否值得研究,第一步看它是否开源、是否经过多家审计、合约是否可升级以及升级权限掌握在谁手里。可升级合约灵活但引入治理风险,不可升级合约稳定但出了问题难以修补,两者没有绝对优劣,取决于你的使用场景。第二步看它的资金规模与使用深度,这里最常用的指标是 TVL,即锁在协议合约中的资产总价值。资料显示,2026 年 5 月全生态 TVL 约 1,280 亿美元,其中以太坊及其 Layer2 约占 68%,BNB Chain、Solana、Arbitrum 等分走其余约 32%。TVL 高不代表安全,但 TVL 长期低迷、资金进出的协议往往缺乏足够的清算深度,小额操作也可能产生明显滑点。
五大核心原语:借贷、DEX、稳定币、聚合器与衍生品
借贷协议是 DeFi 最基础的一块拼图,Aave 与 Compound 是典型代表。它的运行逻辑是:出借人把闲置资产存入资金池赚取利息,借款人超额抵押另一种资产来借出所需币种,利率由资金利用率自动调节——池子里的钱借出去越多、剩余越少,利率就越高,反之则下降。以 AAVE 为例,存款回报周期约在 3.2% 至 8.5% 之间,借款回报周期约在 4.1% 至 12.3% 之间,具体随资产类别与利用率浮动。上手时要特别注意健康度(Health Factor)这个参数,它反映抵押品价值与债务的比例,当抵押资产价格下跌导致健康度逼近 1,清算程序就会启动并折价卖掉你的抵押品,所以留足安全垫比追求更高的借款额度更重要。
去中心化交易所(DEX)解决的是兑换问题,Uniswap 与 Curve 都采用 AMM 自动做市商模型。它不靠买卖双方挂单撮合,而是让流动性提供者(LP)把两种资产按等值注入流动性池,交易者直接与池子成交,价格由恒定乘积公式 x×y=k 推导。交易者支付约 0.3% 手续费,其中 0.25% 归 LP、0.05% 归协议,这就是 LP 的收益来源。需要提醒的是,做 LP 并非无风险存款,当两种资产价格比例发生偏移时会产生无常损失,币价单边大幅波动时,LP 的实际回报可能低于单纯持有。此外还有稳定币这一原语,MakerDAO 发行的 DAI 属于超额抵押型,用户存入 ETH 等资产后由合约铸造;USDT、USDC 则由中心化机构发行,其储备披露与审计透明度一直是行业讨论焦点。收益聚合器如 Yearn 把资金自动在多个协议间调度,衍生品协议如 dYdX、GMX 则把合约交易搬上链,这两类工具复杂度更高,新手建议先看懂前三个原语再涉足。
五个代币各自代表什么:治理权、风险承担与场景差异
UNI 是 Uniswap 的治理代币。Uniswap 是以太坊上体量最大的 DEX,V3 版本引入的集中流动性机制允许 LP 把资金集中在特定价格区间做市,显著提升资本效率,但也要求 LP 更主动地管理区间,价格跑出范围后就不再赚取手续费。资料显示其日均成交约 17 亿美元,占以太坊 DEX 市场 55% 以上,2026 年 5 月 UNI 价格约 12.5 美元、市值约 75 亿美元。持有 UNI 的意义主要体现在治理投票上,比如协议费用参数、激励分配等事项,它并不是分红凭证,把它当成「交易所股票」是常见的理解偏差。
AAVE 对应的是全球规模领先的借贷协议,支持 30 种以上资产的存借,V3 的门户(Portal)功能允许资产跨链流动,在一条链存入、另一条链借出,这是跨链互操作的重要尝试。其 TVL 约 148 亿美元,是单一协议中最高的一档。AAVE 代币除了治理,还承担类似股东的风险兜底角色:协议出现坏账时,持币者承担最终损失。MKR 的逻辑与之相近但更特殊,MakerDAO 不采用「借别人的存款」模式,而是让借款人存入超额抵押品后由合约直接铸造 DAI,坏账发生时通过稀释 MKR 份额来弥补,因此 MKR 更像银行股权,2026 年 5 月价格约 2,180 美元,是 DeFi 中单价较高的代币之一。CRV 则服务于 Curve 这个专注稳定币与锚定资产兑换的场景,低滑点是它的核心卖点,理解 CRV 要先理解稳定币兑换与激励投票机制,而不是只看价格。把这五个代币放在一起看,你会发现它们分别对应交易、借贷、稳定币发行、稳定资产兑换等不同环节,代币价值捕获方式差别很大,研究时应先弄清协议靠什么产生收入、代币在其中有无限定作用,再决定是否深入。
上手前的准备清单:钱包、授权与风险意识
真正开始操作前,建议按顺序完成几件事:准备一个自己掌握助记词的钱包,把大额资产与日常交互用的钱包分开;先用极小金额在目标协议走一遍存入、借出、取回的全流程,确认 Gas 消耗与确认时间;每次授权额度时优先选择按需授权而非无限授权,避免合约被攻击时损失扩大。读合约页面上的参数比看宣传文案更有价值,抵押率、清算阈值、预言机来源、治理多签成员,这些信息通常都在文档或链上可查。对 TVL 突然暴涨、回报水平明显偏离同类水平的协议保持警惕,高收益往往来自代币补贴,补贴停止后数据会迅速回落。
最后要建立的是风险分层意识。智能合约漏洞、预言机价格操纵、治理攻击、稳定币脱锚,是 DeFi 中反复出现的几类风险,它们不会因为协议名气大就消失。合理的做法是把可承受损失的资金用于尝试,把长期持有的资产放在交互频次低的位置,并定期检查自己在各协议中的头寸与授权状态。DeFi 提供的是无需许可的金融入口,但「无需许可」同时意味着「无人兜底」,所有参数和后果都由使用者自己承担,把规则读明白,比追逐任何一个新协议都更能决定长期体验。



